Sommaire
L’éco-PTZ, ou éco-prêt à taux zéro, est un crédit sans intérêts accordé par les banques partenaires de l’État pour financer des travaux de rénovation énergétique d’une résidence principale. En 2026, il va de 7 000 € pour le seul remplacement des fenêtres à 50 000 € pour une rénovation de performance globale, sans condition de ressources. Il se cumule avec MaPrimeRénov’, dont il finance souvent le reste à charge, et il couvre encore l’isolation, que le parcours MaPrimeRénov’ par geste ne finance plus. Voici les plafonds, les travaux éligibles, les délais et la façon de l’articuler avec les autres aides.
Les plafonds en 2026
| Travaux financés | Montant maximal | Durée maximale |
|---|---|---|
| Parois vitrées seules (une action) | 7 000 € | 15 ans |
| Une action, hors fenêtres | 15 000 € | 15 ans |
| Deux actions | 25 000 € | 15 ans |
| Trois actions ou plus | 30 000 € | 15 ans |
| Performance globale (rénovation d’ampleur) | 50 000 € | 20 ans |
| Assainissement non collectif | 10 000 € | 15 ans |
Le remboursement est mensuel et le prêt ne porte aucun intérêt : l’État compense la banque par un crédit d’impôt. Comparez tout de même les conditions annexes d’un établissement à l’autre, comme l’assurance emprunteur.
Ce que vaut vraiment un taux zéro
Un prêt sans intérêts est une aide à part entière, même si aucun euro ne vous est versé. Sa valeur est l’intérêt que vous n’aurez pas à payer.
Les travaux éligibles
En métropole, l’éco-PTZ finance des travaux dans au moins une des catégories suivantes, réalisés par une entreprise RGE et conformes aux critères techniques de l’arrêté qui les fixe :
- isolation thermique de la toiture ;
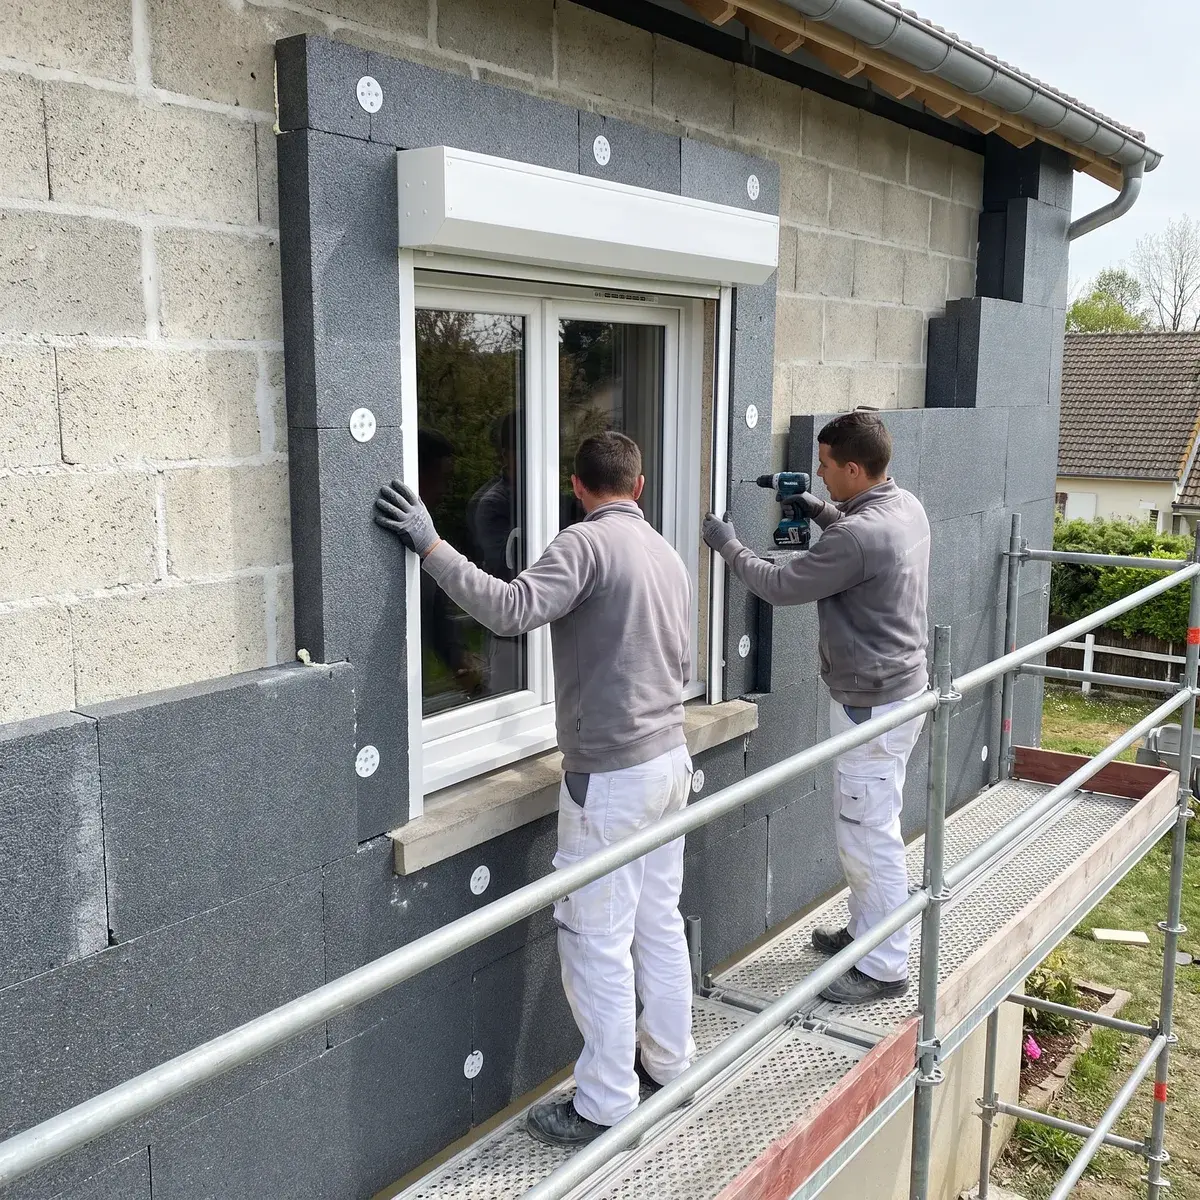
- isolation des murs donnant sur l’extérieur ;
- remplacement des fenêtres et portes donnant sur l’extérieur ;
- isolation des planchers bas ;
- installation, régulation ou remplacement d’un système de chauffage ou d’eau chaude sanitaire performant, avec la ventilation si nécessaire : pompe à chaleur autre qu’air/air, chauffe-eau thermodynamique, raccordement à un réseau de chaleur renouvelable ;
- chauffage utilisant une énergie renouvelable : bois ou biomasse, solaire thermique ;
- eau chaude sanitaire solaire.
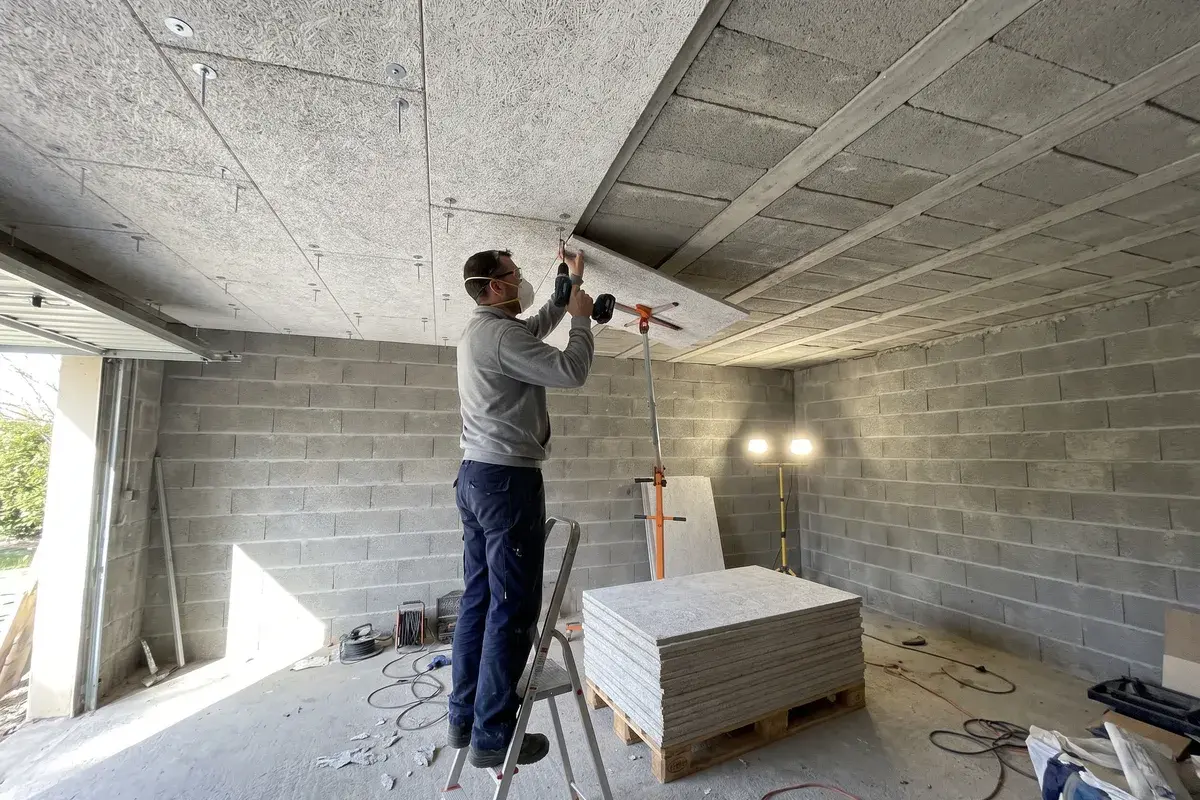
Le recentrage de MaPrimeRénov’ par geste au 1er septembre 2026 n’a pas modifié cette liste : l’arrêté du 25 août 2026 reprend les critères techniques dans l’arrêté de l’éco-PTZ et précise que ses travaux éligibles sont inchangés. Pour une isolation des combles, un chauffe-eau thermodynamique ou des fenêtres, l’éco-PTZ s’ajoute donc aux primes CEE et à la TVA à 5,5 %, devenues les principales aides nationales pour ces travaux.
La performance globale suit une logique différente : l’ensemble des travaux doit correspondre à une rénovation d’ampleur MaPrimeRénov’, avec un audit énergétique qui montre un gain d’au moins deux classes. Dans tous les cas, l’entreprise RGE est obligatoire ; seul l’assainissement non collectif y échappe.
Qui peut en bénéficier
Les propriétaires occupants et les propriétaires bailleurs, pour un logement utilisé ou destiné à être utilisé comme résidence principale, construit depuis plus de deux ans à la date du début des travaux. Un logement loué doit l’être dans les six mois qui suivent la fin des travaux. Les travaux sur les parties communes d’une copropriété relèvent d’un prêt distinct, l’éco-PTZ Copropriété.
Il n’y a aucune condition de revenus. La banque n’est toutefois pas obligée d’accepter : elle examine votre endettement et votre capacité à rembourser. Seuls les établissements qui ont signé une convention avec l’État le distribuent ; Service-Public renvoie vers leur liste, publiée sur le site de la SGFGAS (fgas.fr). Demandez à votre banque avant de chercher ailleurs.
Le dossier comprend le formulaire « emprunteur » et le formulaire « entreprise », complétés, ainsi que le descriptif et les devis détaillés des travaux.
Acheter et rénover en même temps
Si vous demandez l’éco-PTZ en même temps que le prêt d’achat du logement, le descriptif et les devis détaillés peuvent être fournis plus tard, au plus tard à la date de versement du prêt. L’éco-PTZ se cumule aussi avec le prêt à taux zéro d’accession. Pour une maison classée F ou G, c’est le moment de chiffrer les travaux avec l’audit de vente, et de négocier en conséquence.
Le cumul avec MaPrimeRénov’
L’éco-PTZ se cumule avec MaPrimeRénov’ et les autres aides de l’ANAH, les aides des collectivités, les primes CEE et le prêt à taux zéro d’accession. Il peut financer le reste à charge de travaux qui ont ouvert droit à MaPrimeRénov’. Selon l’ANAH, la notification d’octroi de la prime tient alors lieu de devis auprès de la banque, ce qui évite de reconstituer le dossier. Pour une rénovation d’ampleur, financée de 10 % à 80 % du montant HT des travaux selon les revenus, l’éco-PTZ de performance globale prend le relais jusqu’à 50 000 € sur 20 ans. Un exemple complet, avec la prime et le prêt, figure dans notre guide sur la passoire thermique.
Une précaution de calendrier : MaPrimeRénov’ se verse après les travaux, sur facture, tandis que l’entreprise demande souvent un acompte. Prévoyez le décalage de trésorerie, ou interrogez l’ANAH sur l’avance réservée aux ménages très modestes. Les montants de la prime sont dans notre guide MaPrimeRénov’ 2026.
L’ordre des démarches compte autant que les montants. Prenez d’abord rendez-vous avec un conseiller France Rénov’, faites établir les devis RGE, acceptez l’offre CEE avant de signer le moindre devis, puis déposez la demande MaPrimeRénov’. La banque vient ensuite, une fois la prime notifiée : vous empruntez alors le reste à charge réel, et non une estimation qui pourrait se révéler trop haute ou trop basse.
Éco-PTZ ou prêt avance rénovation
L’éco-PTZ suppose de rembourser chaque mois. Pour un propriétaire aux revenus modestes qui ne peut pas assumer de mensualités, par exemple à la retraite, l’État a prévu un autre prêt sans intérêts au départ : le prêt avance rénovation, dit PAR+, remboursé seulement à la vente du logement ou à la succession.
| Éco-PTZ | Prêt avance rénovation (PAR+) | |
|---|---|---|
| Pour qui | propriétaires occupants et bailleurs, sans condition de revenus | propriétaires occupants, sous plafonds de ressources |
| Montant maximal | 50 000 € en performance globale | 50 000 € en rénovation globale |
| Remboursement | mensuel, sur 15 ans ou 20 ans | en une fois, à la vente ou à la succession |
| Intérêts | aucun | pris en charge par l’État pendant 10 ans, puis au taux fixé par le prêteur |
| Garantie | capacité de remboursement | hypothèque sur le logement |
Les deux se cumulent s’ils financent des travaux différents. Le PAR+ ne coûte rien si le logement est vendu ou transmis dans les dix ans ; au-delà, les intérêts courent jusqu’au remboursement et réduisent d’autant la part de la vente ou de l’héritage. Si, pendant le prêt, le logement devient une résidence secondaire, une location saisonnière ou un local commercial ou professionnel, la totalité devient exigible.
Délais, prêt complémentaire et date limite
Obtenir l’offre de prêt
Présentez à la banque les devis de l’entreprise RGE, ou la notification MaPrimeRénov’. Les offres peuvent être émises jusqu’au 31 décembre 2027, date fixée par la loi de finances pour 2024. La banque verse le prêt en une fois sur la base des devis, ou en plusieurs fois sur la base des factures.
Réaliser les travaux dans le délai
Vous disposez de 3 ans à compter de l’octroi du prêt pour réaliser les travaux et transmettre les justificatifs. Une prolongation se demande au plus tard trois mois avant l’échéance, pour force majeure, maladie, procédure judiciaire ou sinistre. Sans réponse de la banque dans les deux mois, la demande est réputée rejetée, et l’avantage du taux zéro est perdu pour les travaux non terminés.
Compléter si besoin
Un éco-PTZ complémentaire peut être demandé dans les cinq ans suivant la première offre, jusqu’au 31 décembre 2027. Le total des deux prêts ne peut pas dépasser 50 000 €, ou 30 000 € dans certains cas selon les travaux.
Pendant le remboursement
Tant que l’éco-PTZ n’est pas entièrement remboursé, le logement ne peut pas devenir un local commercial ou professionnel, une location saisonnière ou une résidence secondaire ; sinon, le capital restant dû devient exigible en une fois. La vente du logement entraîne aussi le remboursement du capital restant dû, au plus tard lors des formalités de publicité foncière. En cas de destruction, vous disposez de quatre ans pour reconstruire. Si vous prévoyez de vendre dans les prochaines années, intégrez ce remboursement anticipé à votre calcul.
Trois erreurs à éviter
- Signer avec une entreprise non RGE. Le prêt exige le label pour chaque catégorie de travaux, comme MaPrimeRénov’ et la plupart des primes CEE.
- Compter sur un éco-PTZ après 2027. La date limite d’émission des offres est inscrite dans la loi ; une prolongation reste possible, mais n’est pas votée.
- Compter l’éco-PTZ pour une pompe à chaleur air/air. Elle n’y est pas éligible : l’arrêté du 30 mars 2009 ne retient que les pompes à chaleur « autres qu’air/air ». Notre comparatif air/eau ou air/air aide à choisir.
D’autres aides sont réunies dans le thème Aides et financement, dont les aides aux panneaux solaires.
Simulateur maison : solaire, batterie, pompe à chaleur et voiture électrique
Questions fréquentes
Quel montant peut-on emprunter avec l’éco-PTZ en 2026 ?
Selon les travaux : 7 000 € pour le seul remplacement des fenêtres, 15 000 € pour une autre action, 25 000 € pour deux, 30 000 € pour trois ou plus, et 50 000 € pour une rénovation de performance globale. La réhabilitation d’un assainissement non collectif ouvre droit à 10 000 €.
Faut-il des conditions de revenus pour obtenir un éco-PTZ ?
Non. L’éco-PTZ est accordé sans condition de ressources, aux propriétaires occupants comme aux bailleurs. La banque reste libre de le refuser : elle examine votre endettement et votre capacité de remboursement comme pour n’importe quel crédit.
Peut-on cumuler l’éco-PTZ et MaPrimeRénov’ ?
Oui. L’éco-PTZ peut financer le reste à charge de travaux qui ont ouvert droit à MaPrimeRénov’. Pour une rénovation d’ampleur, la version performance globale va jusqu’à 50 000 € sur vingt ans, à condition que l’audit montre un gain d’au moins deux classes.
Jusqu’à quand l’éco-PTZ existe-t-il ?
Les offres de prêt peuvent être émises jusqu’au 31 décembre 2027, en l’état de la loi de finances pour 2024. Un prêt complémentaire peut être demandé dans les cinq ans suivant la première offre, et lui aussi jusqu’au 31 décembre 2027.
L’éco-PTZ finance-t-il encore l’isolation ?
Oui. La sortie de l’isolation, du chauffe-eau thermodynamique et des poêles du parcours MaPrimeRénov’ par geste, au 1er septembre 2026, n’a pas touché la liste de l’éco-PTZ. Isolation de la toiture, des murs, des planchers et remplacement des fenêtres restent finançables, par une entreprise RGE.