Sommaire
Si vous cherchez « crédit d'impôt borne de recharge 2026 », la réponse tient en une phrase, et c'est Service-Public qui l'écrit : « Vous ne pouvez pas bénéficier du crédit d'impôt pour vos dépenses payées en 2026. »
Le reste de cette page explique ce que cela change, ce qui subsiste, et comment déclarer une borne payée avant l'échéance.
Ce que disait le texte, et jusqu'à quand
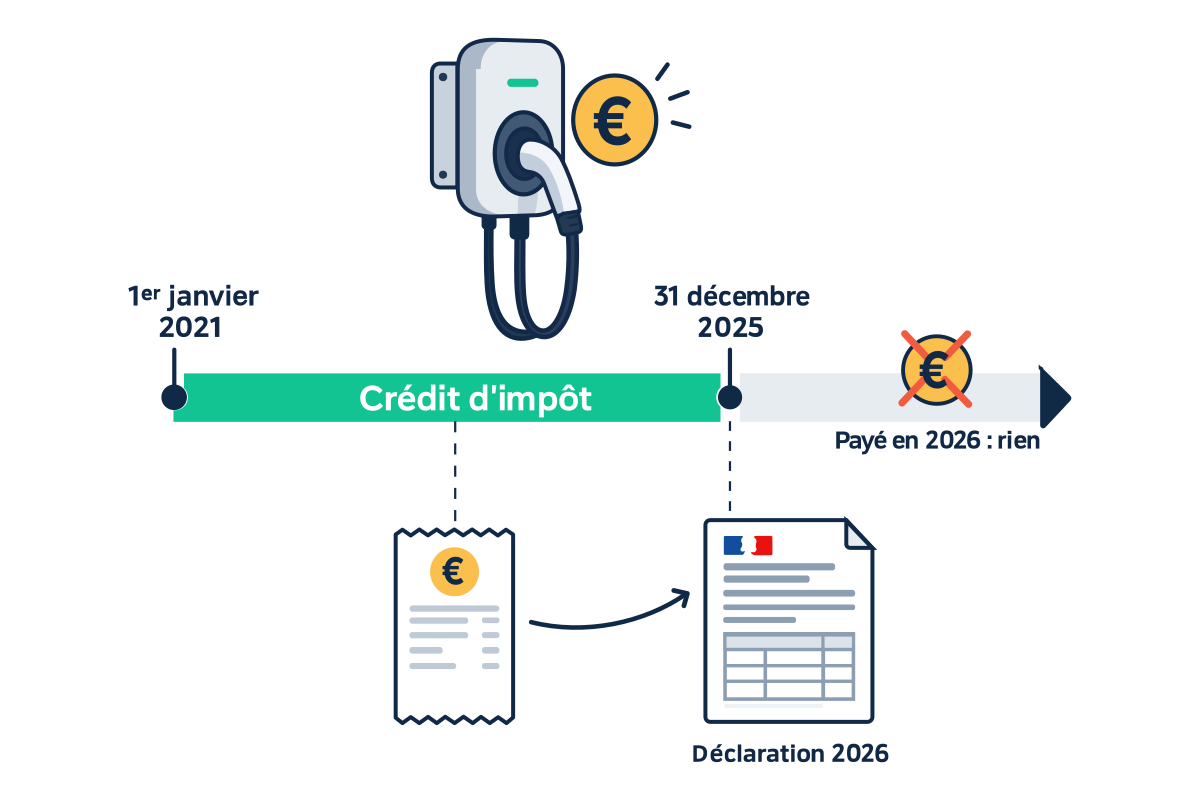
Le dispositif s'appelait le CIBRE et reposait sur l'article 200 quater C du code général des impôts. Sa rédaction est explicite sur la fenêtre : les dépenses éligibles sont celles engagées « entre le 1er janvier 2021 et le 31 décembre 2025 ». Passée cette date, il n'y a pas d'extinction progressive ni de régime transitoire : le dispositif cesse.
| Paramètre | Valeur |
|---|---|
| Période correspondant au plafond et au matériel ci-dessous | 1er janvier 2024 → 31 décembre 2025 |
| Taux | 75 % du montant des dépenses |
| Plafond | 500 € par système de charge |
| Nombre de systèmes par logement | 1 (personne seule) — 2 (couple soumis à imposition commune) |
| Nombre de logements | 2 au maximum : résidence principale et une résidence secondaire |
| Condition sur le matériel | système de charge pilotable |
| Condition sur l'installateur | l'entreprise qui fournit l'équipement doit aussi le poser (ou son sous-traitant) |
Les règles ont changé en 2024. De 2021 à 2023, le plafond était de 300 € par système. Le plafond de 500 € et l’exigence de pilotage concernent les dépenses à partir de 2024, avec une transition prévue pour certains devis et acomptes de 2023 payés en 2024. Une prise renforcée ou une simple minuterie ne suffit pas à démontrer l’éligibilité au régime 2024–2025.
À vérifier — Beaucoup de pages annoncent encore ce crédit d'impôt pour 2026, souvent avec les bons chiffres. Elles décrivent un régime clos. Le test est simple : si la page ne mentionne pas la date du 31 décembre 2025, elle n'a pas été relue depuis la fin du dispositif.
Si vous avez payé en 2025 : la déclaration de 2026
La déclaration déposée en 2026 concerne les dépenses éligibles définitivement payées en 2025. Conservez la facture finale, la preuve de paiement et les justificatifs de l’installation. Un devis accepté ou un acompte ne remplace pas une facture réglée.
Deux points font échouer des dossiers par ailleurs éligibles :
- Le règlement définitif de la facture. Un acompte en 2025 suivi du solde en 2026 ne rend pas l’acompte éligible : il relève normalement de l’année du règlement définitif. Un financement ou un paiement échelonné de facture suit des règles propres, à distinguer d’un acompte sur devis.
- Une facture décrivant l’équipement éligible. Conservez la référence du modèle, ses caractéristiques techniques et la preuve de fourniture et de pose. Faites rectifier une facture incomplète ; le seul mot « pilotable » ne remplace pas la conformité technique.
Ce qui reste en 2026
ADVENIR, en habitat collectif. Le programme finance sous conditions 50 % du coût hors taxes éligible, dans la limite de 1 000 € par point individuel et 1 660 € pour un point partagé. L’infrastructure collective relève d’un barème distinct : faites confirmer le périmètre et le plafond applicables avant de voter les travaux. La borne d’une maison individuelle n’entre pas dans ces catégories résidentielles.
Les dispositifs locaux. Certaines régions, départements et intercommunalités maintiennent des aides propres. Elles changent d'une année à l'autre et ne se déduisent d'aucune règle nationale : la seule méthode fiable est de vérifier auprès de la collectivité concernée avant d'engager la dépense.
La TVA à 5,5 % pour la recharge résidentielle. L’article 278-0 bis N du CGI vise expressément l’installation et l’entretien des infrastructures de recharge dans les locaux d’habitation, destinées aux résidents. Le matériel doit respecter les conditions techniques et l’intervenant les exigences de qualification. Demandez le taux et sa base légale sur le devis ; le droit au taux réduit est indépendant de l’ancien crédit d’impôt.
Faites distinguer la fourniture seule, la pose et les éventuels travaux annexes : le périmètre de la prestation compte. Le devis doit permettre de comprendre le prix hors taxes, le taux appliqué et le total à payer.
Faut-il attendre un nouveau dispositif ?
Rien ne le laisse penser à ce jour, et surtout rien ne permet de l'affirmer. Un crédit d'impôt naît d'une loi de finances : tant qu'un texte n'est pas publié, toute annonce de retour relève de la spéculation, y compris lorsqu'elle est formulée avec assurance par un vendeur.
L'attentisme a par ailleurs un coût mesurable. Chaque mois passé à recharger ailleurs qu'à domicile creuse l'écart calculé plus bas, de l'ordre de 50 € par mois pour un conducteur moyen. Une année d'attente pour une aide hypothétique coûte plus cher que le plafond de l'aide disparue.
Ce que la suppression change vraiment
Moins qu'il n'y paraît, parce que le crédit d'impôt n'a jamais été ce qui rendait une borne intéressante. Son plafond était de 500 € ; l'écart annuel entre recharger chez soi et recharger sur une borne publique est du même ordre, chaque année.
La disparition du crédit d'impôt déplace donc l'arbitrage sans le renverser : elle rend plus importante la maîtrise des postes de coût, détaillés dans notre guide sur le prix d'une borne, et le choix d'une puissance réellement utile, traité dans 7 kW, 11 kW ou prise renforcée.
Si vous produisez déjà votre électricité, l'écart se creuse encore : notre guide sur la recharge solaire chiffre ce qu'une installation photovoltaïque couvre réellement.
Estimez la recharge de votre véhicule
Questions fréquentes
Le crédit d'impôt borne de recharge existe-t-il en 2026 ?
Non. Service-Public l'écrit sans détour : « Vous ne pouvez pas bénéficier du crédit d'impôt pour vos dépenses payées en 2026. » L'article 200 quater C du code général des impôts visait les dépenses engagées entre le 1er janvier 2021 et le 31 décembre 2025.
J'ai payé ma borne en 2025 : que dois-je faire ?
Vous la déclarez sur votre déclaration de revenus déposée en 2026, au titre des revenus 2025. Le crédit valait 75 % des dépenses, plafonné à 500 € par système de charge pilotable. La facture doit être antérieure au 31 décembre 2025 et le paiement effectué avant cette date.
Qu'est-ce qu'un système de charge « pilotable » ?
Pour le crédit applicable depuis 2024, la borne devait notamment pouvoir moduler sa puissance en réponse aux signaux tarifaires ou du réseau, respecter les exigences de connexion et disposer du connecteur requis. Une simple programmation horaire ne prouve pas à elle seule cette conformité.
Reste-t-il une aide pour une maison individuelle ?
Aucune aide nationale spécifique à la borne. Le programme ADVENIR ne couvre que l'habitat collectif. Restent, le cas échéant, des dispositifs locaux — à vérifier auprès de votre région, département ou intercommunalité, car ils changent d'une année à l'autre.
Quelle TVA s'applique à l'installation d'une borne ?
L’installation et l’entretien d’une infrastructure de recharge résidentielle peuvent bénéficier de 5,5 % au titre de l’article 278-0 bis N du CGI, sous conditions techniques et de qualification de l’intervenant. Ce régime est distinct du crédit d’impôt, terminé pour les dépenses ordinaires payées en 2026.
Combien de bornes pouvait-on faire financer ?
Un système par logement pour une personne seule, deux pour un couple soumis à imposition commune, et au maximum deux logements : la résidence principale et une résidence secondaire.