Sommaire
L’impôt sur la revente d’électricité photovoltaïque dépend d’abord des conditions de l’exonération, puis du régime fiscal applicable aux recettes. Un faible montant encaissé peut donner un résultat imposable nul sans supprimer toutes les formalités. Voici les règles pour une personne physique exploitant une installation résidentielle.
Cela ne dispense pas de connaître la règle — elle conditionne aussi ce que vous devez déclarer, et pas seulement ce que vous devez payer.
Les trois conditions de l'exonération
L'article 35 ter du code général des impôts est court, et chacun de ses membres compte :
L’article 35 ter exonère les recettes de certaines petites installations photovoltaïques exploitées directement par une personne physique, sous conditions de puissance, de raccordement et d’usage non professionnel.
Trois conditions, cumulatives : 3 kWc au plus, deux points de raccordement au plus, aucune affectation professionnelle. Le texte est en vigueur depuis le 1er janvier 2009.
L'exonération vise « les personnes physiques exerçant directement cette activité » : une société ou un syndicat de copropriétaires en est exclu, ce qui a des conséquences directes en habitat collectif — voyez l'autoconsommation collective.
Comment se comptent les seuils
Le seuil ne s’apprécie pas simplement en additionnant tous les panneaux détenus par un foyer fiscal.
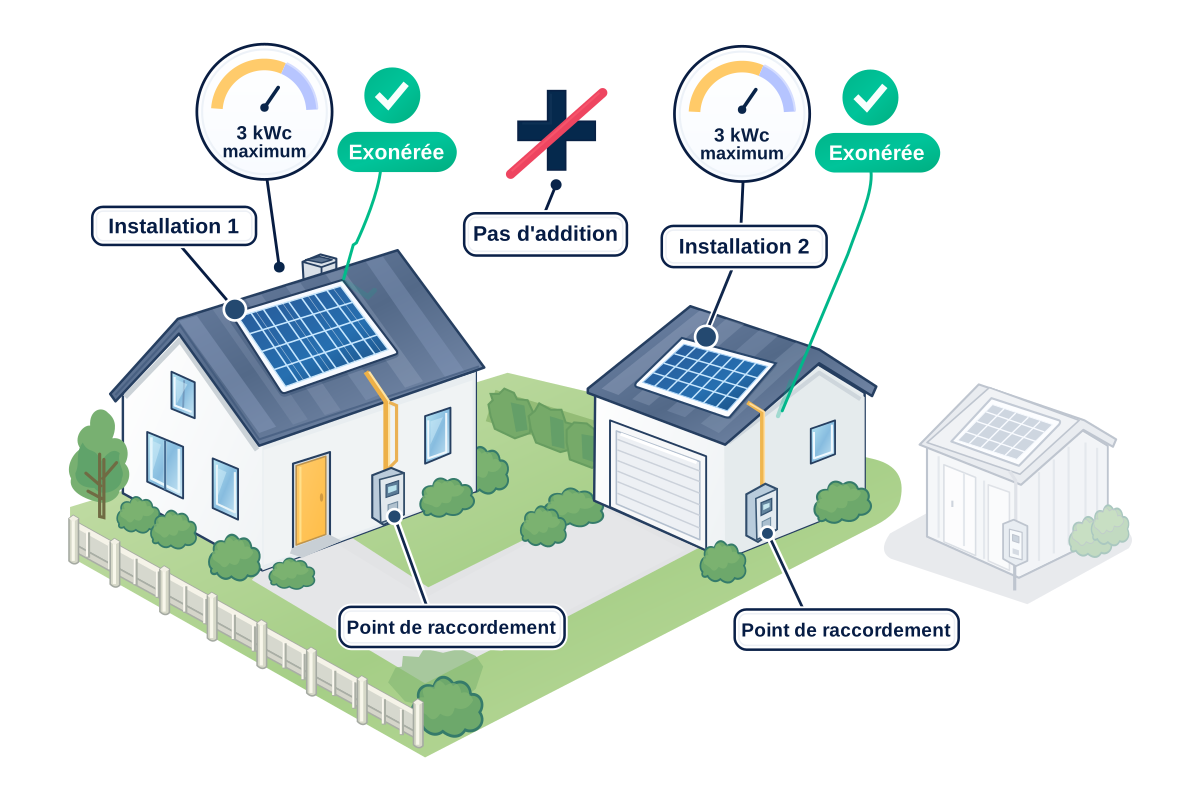
Les 3 kWc s'apprécient par installation, une installation étant l'ensemble des modules reliés à un même point de raccordement. Le BOFiP est explicite : les puissances de plusieurs installations ne s'additionnent pas. La limite de deux points de raccordement permet donc à deux installations de 3 kWc d'être exonérées, et non à une seule.
Et si un foyer fiscal possède plus de deux installations, « il sera admis que les revenus issus de deux d'entre elles » bénéficient de l'article 35 ter, chacune devant rester sous 3 kWc.
À vérifier — La troisième condition est celle qui piège. Une installation posée sur un local professionnel, inscrite à un bilan, ou dont les charges sont déduites dans une catégorie professionnelle, sort de l'exonération. Pour un bâtiment à usage mixte, l'exonération s'applique au prorata des surfaces.
Ce qui se passe au-dessus
Le revenu devient imposable dans la catégorie des bénéfices industriels et commerciaux. Lorsqu’elle relève du régime micro-BIC applicable aux ventes, l’activité bénéficie d’un abattement de 71 % du chiffre d’affaires. Une option pour un régime réel ou une situation professionnelle exige une analyse différente.
Le minimum d’abattement de 305 € peut ramener le résultat imposable à zéro lorsque les recettes sont faibles. Il ne permet pas de déduire une perte ni de dispenser automatiquement d’une déclaration.
Demandes déposées avant le 5 juin 2026 — Ce n'était pas le cas avant. Pour une demande complète de raccordement déposée du 28 mars 2025 au 4 juin 2026, le surplus est racheté 0,04 €/kWh : la même installation de 3 kWc encaisse alors environ 85 € par an. Et pour une DCR du 1er novembre 2024 au 27 mars 2025, au tarif de 12,69 c€/kWh, elle encaissait environ 268 € — un ordre de grandeur où l'exonération avait un sens économique. C'est la date de la DCR qui fixe le régime, pour toute la durée du contrat.
Déclarer, quand il le faut
Si vous n'êtes pas exonéré, le chiffre d'affaires — le montant brut encaissé, avant tout abattement — se porte sur la déclaration complémentaire de revenus des professions non salariées, en régime micro-BIC. Vous êtes dispensé du dépôt d'une déclaration de résultats propre à l'activité.
Deux réflexes utiles :
- Déclarez le chiffre d'affaires, pas le bénéfice. L'abattement est appliqué par l'administration, pas par vous.
- Conservez les factures annuelles, qui font foi du montant encaissé et de l'année de rattachement.
L’autoconsommation et l’impôt sur le revenu
Pour le particulier qui consomme directement sa production, l’électricité autoconsommée ne constitue pas une recette de vente à déclarer à l’impôt sur le revenu. Cette distinction ne dispense pas de vérifier les règles propres à une activité professionnelle ou à une opération collective.
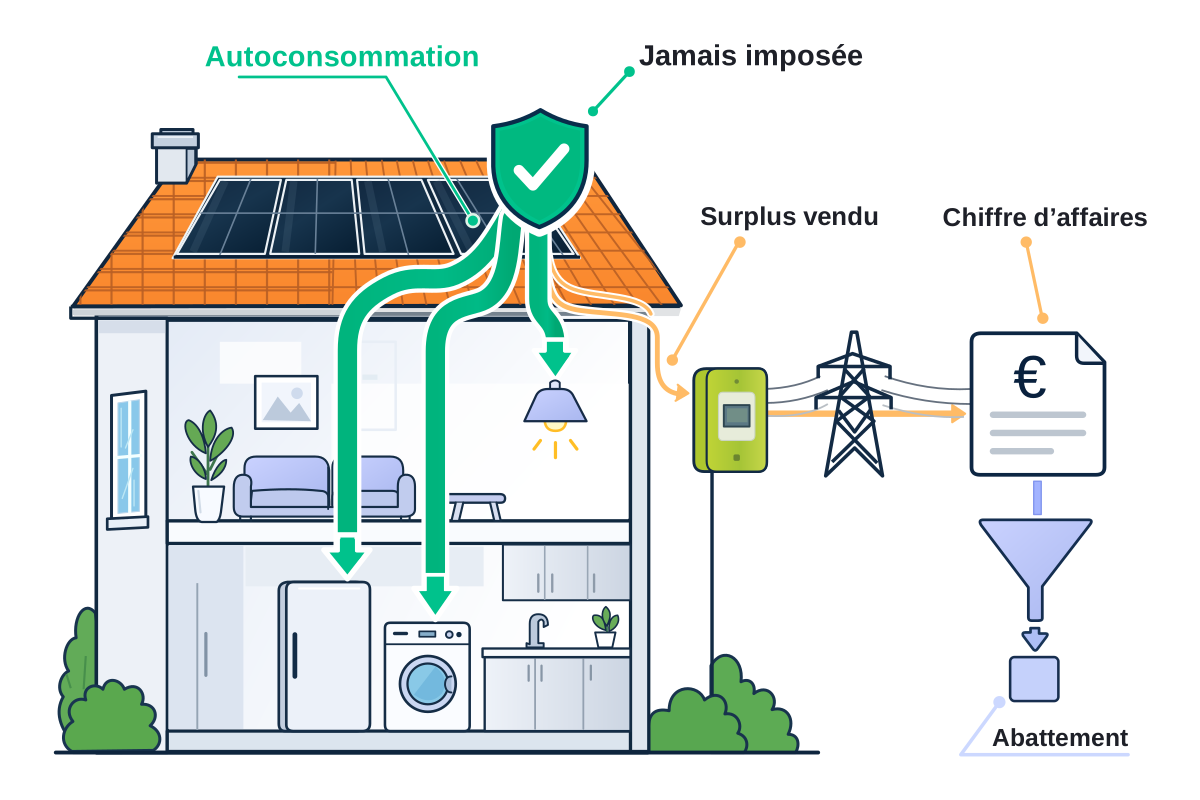
Dans le nouveau régime, l’autoconsommation réduit surtout les achats au fournisseur, alors que la vente du surplus produit des recettes limitées au tarif de 1,1 c€/kWh. Comparez les économies et les recettes séparément, avec le tarif et la fiscalité de votre contrat.
La facture que vous émettez sans le savoir
Point de vocabulaire qui déroute beaucoup de producteurs : dans un contrat d'obligation d'achat, c'est vous le vendeur. L'acheteur ne vous « verse » pas une prime : il vous achète une marchandise.
La procédure dépend du contrat et de votre éligibilité à EasyFac : facture préparée automatiquement à contrôler, ou facturation selon les index demandés. Conservez le document final et le relevé des encaissements. Notre guide sur l’espace producteur EDF OA détaille les étapes.
Les situations à vérifier avec les impôts
Une réponse écrite de votre service des impôts est utile dans les situations suivantes :
- Le report de recettes exonérées dans votre déclaration annuelle. Ne les inscrivez pas comme imposables par défaut : faites confirmer la rubrique applicable à votre situation.
- La cotisation foncière des entreprises (CFE). La doctrine sur l'article 35 ter ne traite que de l'impôt sur le revenu et ne dit rien des impositions locales. Si votre installation sort de l'exonération, interrogez votre service des impôts des entreprises.
- Le cas des installations professionnelles ou agricoles, qui relèvent d'une logique différente et sortent du champ de ce guide.
Pour ce que la revente rapporte réellement, et pourquoi l'autoconsommation a pris toute la place, voyez le tarif de rachat 2026 et la page d'ensemble.
Estimez vos économies solaires
Questions fréquentes
Faut-il déclarer la vente de son surplus d'électricité ?
Les recettes non exonérées se déclarent en BIC, même si l’abattement efface le résultat imposable. L’exonération d’impôt concerne les personnes physiques respectant les conditions de l’article 35 ter : notamment ≤ 3 kWc par installation, au plus deux points éligibles et aucune affectation professionnelle. Pour le report de recettes exonérées, faites confirmer votre situation par votre service des impôts.
Que se passe-t-il au-dessus de 3 kWc ?
Le revenu devient imposable dans la catégorie des bénéfices industriels et commerciaux. En pratique, il relève du régime micro-BIC, dont l'abattement forfaitaire est de 71 % pour les ventes — et ne peut être inférieur à 305 €.
Combien rapporte réellement la revente aujourd'hui ?
Au tarif initial de 1,1 c€/kWh, 2 115 kWh exportés rapportent environ 23 € la première année. Le revenu dépend de votre production, de votre autoconsommation et du contrat. Une installation de 9 kWc peut dépasser 100 € : ce montant n’est pas un plafond légal.
Comment se comptent les 3 kWc et les deux points ?
Le seuil de 3 kWc s'apprécie installation par installation — l'ensemble des modules reliés à un même point de raccordement — et les puissances ne s'additionnent pas. La limite de deux points permet donc à deux installations distinctes d'être exonérées.
Et si j'ai plus de deux installations ?
Le BOFiP admet que les revenus de deux d'entre elles bénéficient de l'article 35 ter, à condition que chacune reste sous 3 kWc. Au-delà, les autres sont imposables.
Qui émet la facture, EDF OA ou moi ?
Vous êtes le vendeur. Si vous êtes éligible à EasyFac, EDF OA prépare la facture à partir des données Enedis et vous la contrôlez dans votre espace. Sinon, suivez la procédure de facturation prévue par votre contrat, avec les index et dates demandés.